消費者金融の利用はクレジットカードの審査に影響する?確認のポイントや対策について


消費者金融の利用はクレジットカードの審査に影響する可能性があります。ただし、消費者金融を利用しているだけで審査に不利になるわけではありません。借入額や返済状況、信用情報の内容によって審査結果への影響は異なります。
本記事では、消費者金融の借入とクレジットカード審査の関係を解説し、審査への影響を抑えるポイントや、消費者金融を利用している方にもおすすめのプロミスVisaカードについて紹介します。
目次
この記事でわかること
- 消費者金融の利用がクレジットカード審査に影響するのは、借入額が多い場合や返済が遅れたとき
- 消費者金融を利用中にクレジットカードを作るには、借入額を抑えて計画的に返済することが大切
- 消費者金融の利用中にクレジットカードを作りたい方は消費者金融系クレジットカードもおすすめ
消費者金融の利用とクレジットカードの審査の関連性
消費者金融で借入があっても、クレジットカードを作ることは可能です。ただし、借入状況や返済状況によっては審査に影響を及ぼす場合があります。
消費者金融とクレジットカードは別のサービスですが、利用状況は信用情報として共有されるため、消費者金融での借入や返済状況がクレジットカード審査の判断材料になることがあります。
しかし、消費者金融を利用しているだけで審査に通らなくなるわけではありません。当記事では、審査に影響する要因や対策、クレジットカードを作る際に確認したいポイントについて解説します。
クレジットカードの審査でよくみられるポイント
クレジットカードの申込をすると必ず審査があり、この審査に通過しなければクレジットカードは発行されません。
それではこの審査ではどんなところを重視しているのでしょうか。大きく2つのポイントを紹介します。
返済能力
クレジットカードは商品やサービスの代金を後払いにできる仕組なので、一時的にクレジットカード会社が利用者の代金を肩代わりしている状態になります。そのため、申込者に返済能力があるかどうかが審査されます。クレジットカードの申込時に職業や勤務先、年収などの入力が必要なのは返済能力を判断するためです。
これらの属性に関する情報に加えて、他社からの借入状況も判断材料になります。他社からの借入が多いと返済の負担が大きくなるため、返済の余力が少なくなると考えられるからです。
信用情報
返済能力を知るもう1つの手段として、クレジットカード会社は信用情報機関に信用状態の照会をします。信用情報機関とはクレジットやローンなどを利用した人の信用情報を記録している第三者機関のことで、「JICC」「CIC」「KSC」の3機関があります。申込者が過去に返済の延滞などをしている場合、これらの信用情報機関にその事実が記録されています。
申込を受付けたクレジットカード会社が申込者についての照会をかけ、信用情報機関に延滞などの記録があれば審査に影響を及ぼします。
過去に長期の支払遅れや債務整理などをしていると「金融ブラックリストに掲載される」と表現されることがありますが、実際には該当する人の名簿があるわけではなく、「審査上不利になる情報が信用情報機関に記録されている」ことを指すのが一般的です。
プロミス等のカードローン審査ついてはこちらをご覧ください。審査の甘いカードローンはある?審査の流れやポイント、注意点を解説
消費者金融の利用がクレジットカードの審査に影響するケース
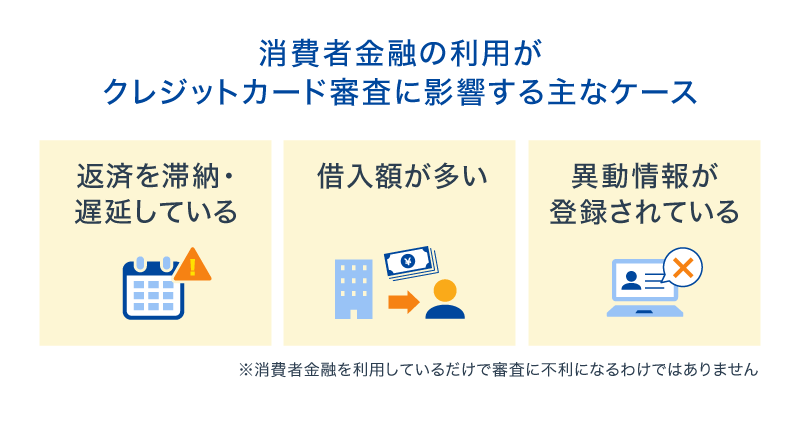
クレジットカード会社は審査内容を明かしていないため断言できるわけではありませんが、一般的に消費者金融を利用している事実、もしくは過去の延滞などが審査に影響を及ぼすといわれています。それはなぜなのでしょうか。
消費者金融で返済滞納・遅延をしている場合
消費者金融で過去に返済の滞納、遅延をしている場合、その事実が先ほど照会した信用情報機関に記録されている可能性があります。
一般論として、過去に滞納や遅延をした人は今後も同様に滞納などをするのではないかと考えるのが自然です。クレジットカード会社も審査時に同様の判断をしている可能性が高く、過去の滞納や遅延は審査上不利になります。
ただし、信用情報機関には不利になる記録だけでなく、逆に約束どおりに完済したことも記録されます。消費者金融を利用したとしても問題なく返済をしているのであれば、マイナス要因にはなりません。むしろ借りたお金をきちんと返済できる人と判断される可能性もあり、信用情報がプラスに働くこともあります。
消費者金融での借入額が多い場合
消費者金融での借入額が多いと返済の負担が大きいと判断され、審査に通過しにくくなるのは容易に想像できることです。これに加えて消費者金融の借入がある場合は、法律による総量規制の影響を考慮する必要があります。
クレジットカードにはショッピング枠とキャッシング枠がありますが、このうちキャッシング枠は総量規制の対象です。もし申込者がすでに年収の3分の1にあたる金額を消費者金融から借入している場合は、新たに申込むクレジットカードにキャッシング枠をつけることは困難になります。
これらの理由から、消費者金融からの借入額が多い、もしくは年収の3分の1に達している場合はクレジットカード審査への影響を考慮しておくべきでしょう。
総量規制についての詳細は以下記事をご覧ください。プロミス等のカードローンで総量規制以上を借りれる?年収の3分の1を超える借入と規制対象について
消費者金融の利用で異動情報が記載されている場合
異動情報とは、長期間の支払遅延や破産宣告などの事実を示す情報のことです。事故情報とも呼ばれるもので、信用情報機関の1つであるCICは61日以上または3か月を越える支払遅延や保証履行(保証人が肩代わりして返済)、破産宣告を異動情報として記録します。
いずれも申込者の信用に関する重大な情報なので、申込者に過去の異動情報が記録されている場合、たとえそれが解決済みであっても審査上不利になる可能性は高いでしょう。
もちろん消費者金融を利用しただけで異動情報が記録されるわけではなく、あくまでも長期の返済遅れや保証履行、債務整理などがあった場合のみです。正しく利用して返済をしている人とは無縁の記録であることも付け加えておきます。
消費者金融で借入していてもクレジットカードを作るには
消費者金融で借入をしていても、クレジットカードを作ることは可能です。ただし、借入状況や信用情報によっては審査に影響する場合があります。
ここでは、クレジットカードの審査へ影響を与えにくくするための対策を3つ紹介します。
キャッシングやカードローンの残高を減らす
他社の借入が多いと審査上不利になるのであれば、キャッシングやカードローンなどで他社の利用額を減らしておくと有利になると考えられます。手持ちのお金に余裕があるのであれば、できるだけ借入残高を減らしておくとよいでしょう。
また、利用していなくてもカードローンなどの契約がある場合、「いつでも利用できる」と判断されるため審査に影響を及ぼす可能性があります。もう使う予定がないのであれば解約を検討してみてもよいかもしれません。
虚偽の申告をしない
申込者に関する情報は審査の段階で明確になるため、虚偽の申告をしたとしてもすぐに発覚してしまいます。むしろ「嘘の申告をする人」と見なされてしまうため、審査上不利になる原因でしかありません。
年収や勤続年数、他社借入などは審査で重視される項目のため、事実よりもよくみえるように申告したくなるところですが、逆効果ですのでしないようにしましょう。
同時並行での申込をしない
どうしてもクレジットカードを持ちたいという思いが強いあまりに、「同時に複数のクレジットカード会社に申込をすれば1社でも審査に通るのではないか」と考える方もいます。受験の「滑り止め」と似た感覚ですが、これは逆効果です。
クレジットカードの申込をした事実も信用情報機関に記録されるため、一度に複数の申込をすると、金銭的に困窮しているのではないかと判断される可能性があります。なお、クレジットカードの申込をした記録は信用情報機関に半年間残るため、1社の審査に落ちたとしても2社目への申込は少なくとも半年が経過するまで待つようにしてください。
消費者金融のプロミスならクレジットカードを作ることができる
消費者金融を利用しながらクレジットカードを持ちたい方には、カードローン機能とクレジット機能をあわせ持つ「消費者金融系クレジットカード」という選択肢があります。
消費者金融系クレジットカードとは
消費者金融系クレジットカードとは、消費者金融会社が提供するカードローンサービスとクレジットカード機能をあわせ持つカードです。ショッピング利用だけでなく、キャッシング機能も利用できるため、1枚で買物と借入の両方に対応できます。
消費者金融系クレジットカードの例として、プロミスVisaカードがあります。プロミスVisaカードは、カードローン機能とVisa加盟店で利用できるクレジット機能を備えており、日常の買物から急な出費への対応まで幅広く利用できます。
ただし、クレジットカードやカードローンの利用状況は信用情報として記録されるため、無理のない利用と計画的な返済を心がけることが大切です。
プロミスVisaカードの特徴
プロミスVisaカードの主な特徴は次のとおりです。
・年会費が永年無料
・借入と買物が1枚のカードで完結
・買物だけでなく借入でもVポイントが貯まる
・選べる付帯保険
消費者金融の借入を利用している方も利用しやすいプロミスVisaカードの詳細については、以下のページをご覧ください。プロミスVisaカード
消費者金融とクレジットカード審査についてよくあるご質問
消費者金融の利用とクレジットカード審査の関係について、ここではよくあるご質問にお答えします。
消費者金融を利用したらクレジットカードを作れなくなりますか
消費者金融を利用しているだけで、クレジットカードの審査で不利になるわけではありません。クレジットカードの審査では、借入額や返済状況、信用情報の内容などが総合的に確認されます。
ただし、返済の滞納や遅延がある場合は、審査に影響する可能性があります。また、借入額が多い場合も返済負担が大きいと判断され、審査結果に影響を及ぼすことがあります。
消費者金融の借入額はクレジットカードの審査に影響しますか
消費者金融での借入額は、クレジットカードの審査に影響する可能性があります。借入額が多いほど返済負担が大きいと判断される場合があるためです。
また、審査では借入額だけでなく年収とのバランスも確認されます。年収の3分の1近く借入がある場合は、総量規制の影響を受けることもあります。
ただし、審査では借入額のみで判断されるわけではありません。返済状況や信用情報の内容などもあわせて確認されます。
消費者金融系クレジットカードとは何ですか
消費者金融系クレジットカードとは、クレジット機能とカードローン機能を備えたカードです。ショッピング利用と借入を1枚のカードで利用できるため、用途に応じて使い分けることができます。
消費者金融系クレジットカードの一例として、プロミスVisaカードがあります。クレジットカードとして買物に利用できるだけでなく、カードローン機能も利用できます。
なお、クレジットカードやカードローンの利用状況は信用情報として記録されるため、計画的に利用することが大切です。
消費者金融とクレジットカードの関係性を理解してサービスを利用しよう
ここまでご紹介したとおり、消費者金融とクレジットカードにはいずれも審査があり、それぞれの利用状況に関する情報が信用情報機関で共有されているため、記録されている信用情報が審査に影響を及ぼす可能性があります。しかし、逆に正しく利用して返済をしている場合はそのことも記録されるため、信用情報がプラスにも働きます。
消費者金融を利用しつつクレジットカードを持ちたい方は、両者の関係性をしっかり理解したうえで申込をしましょう。